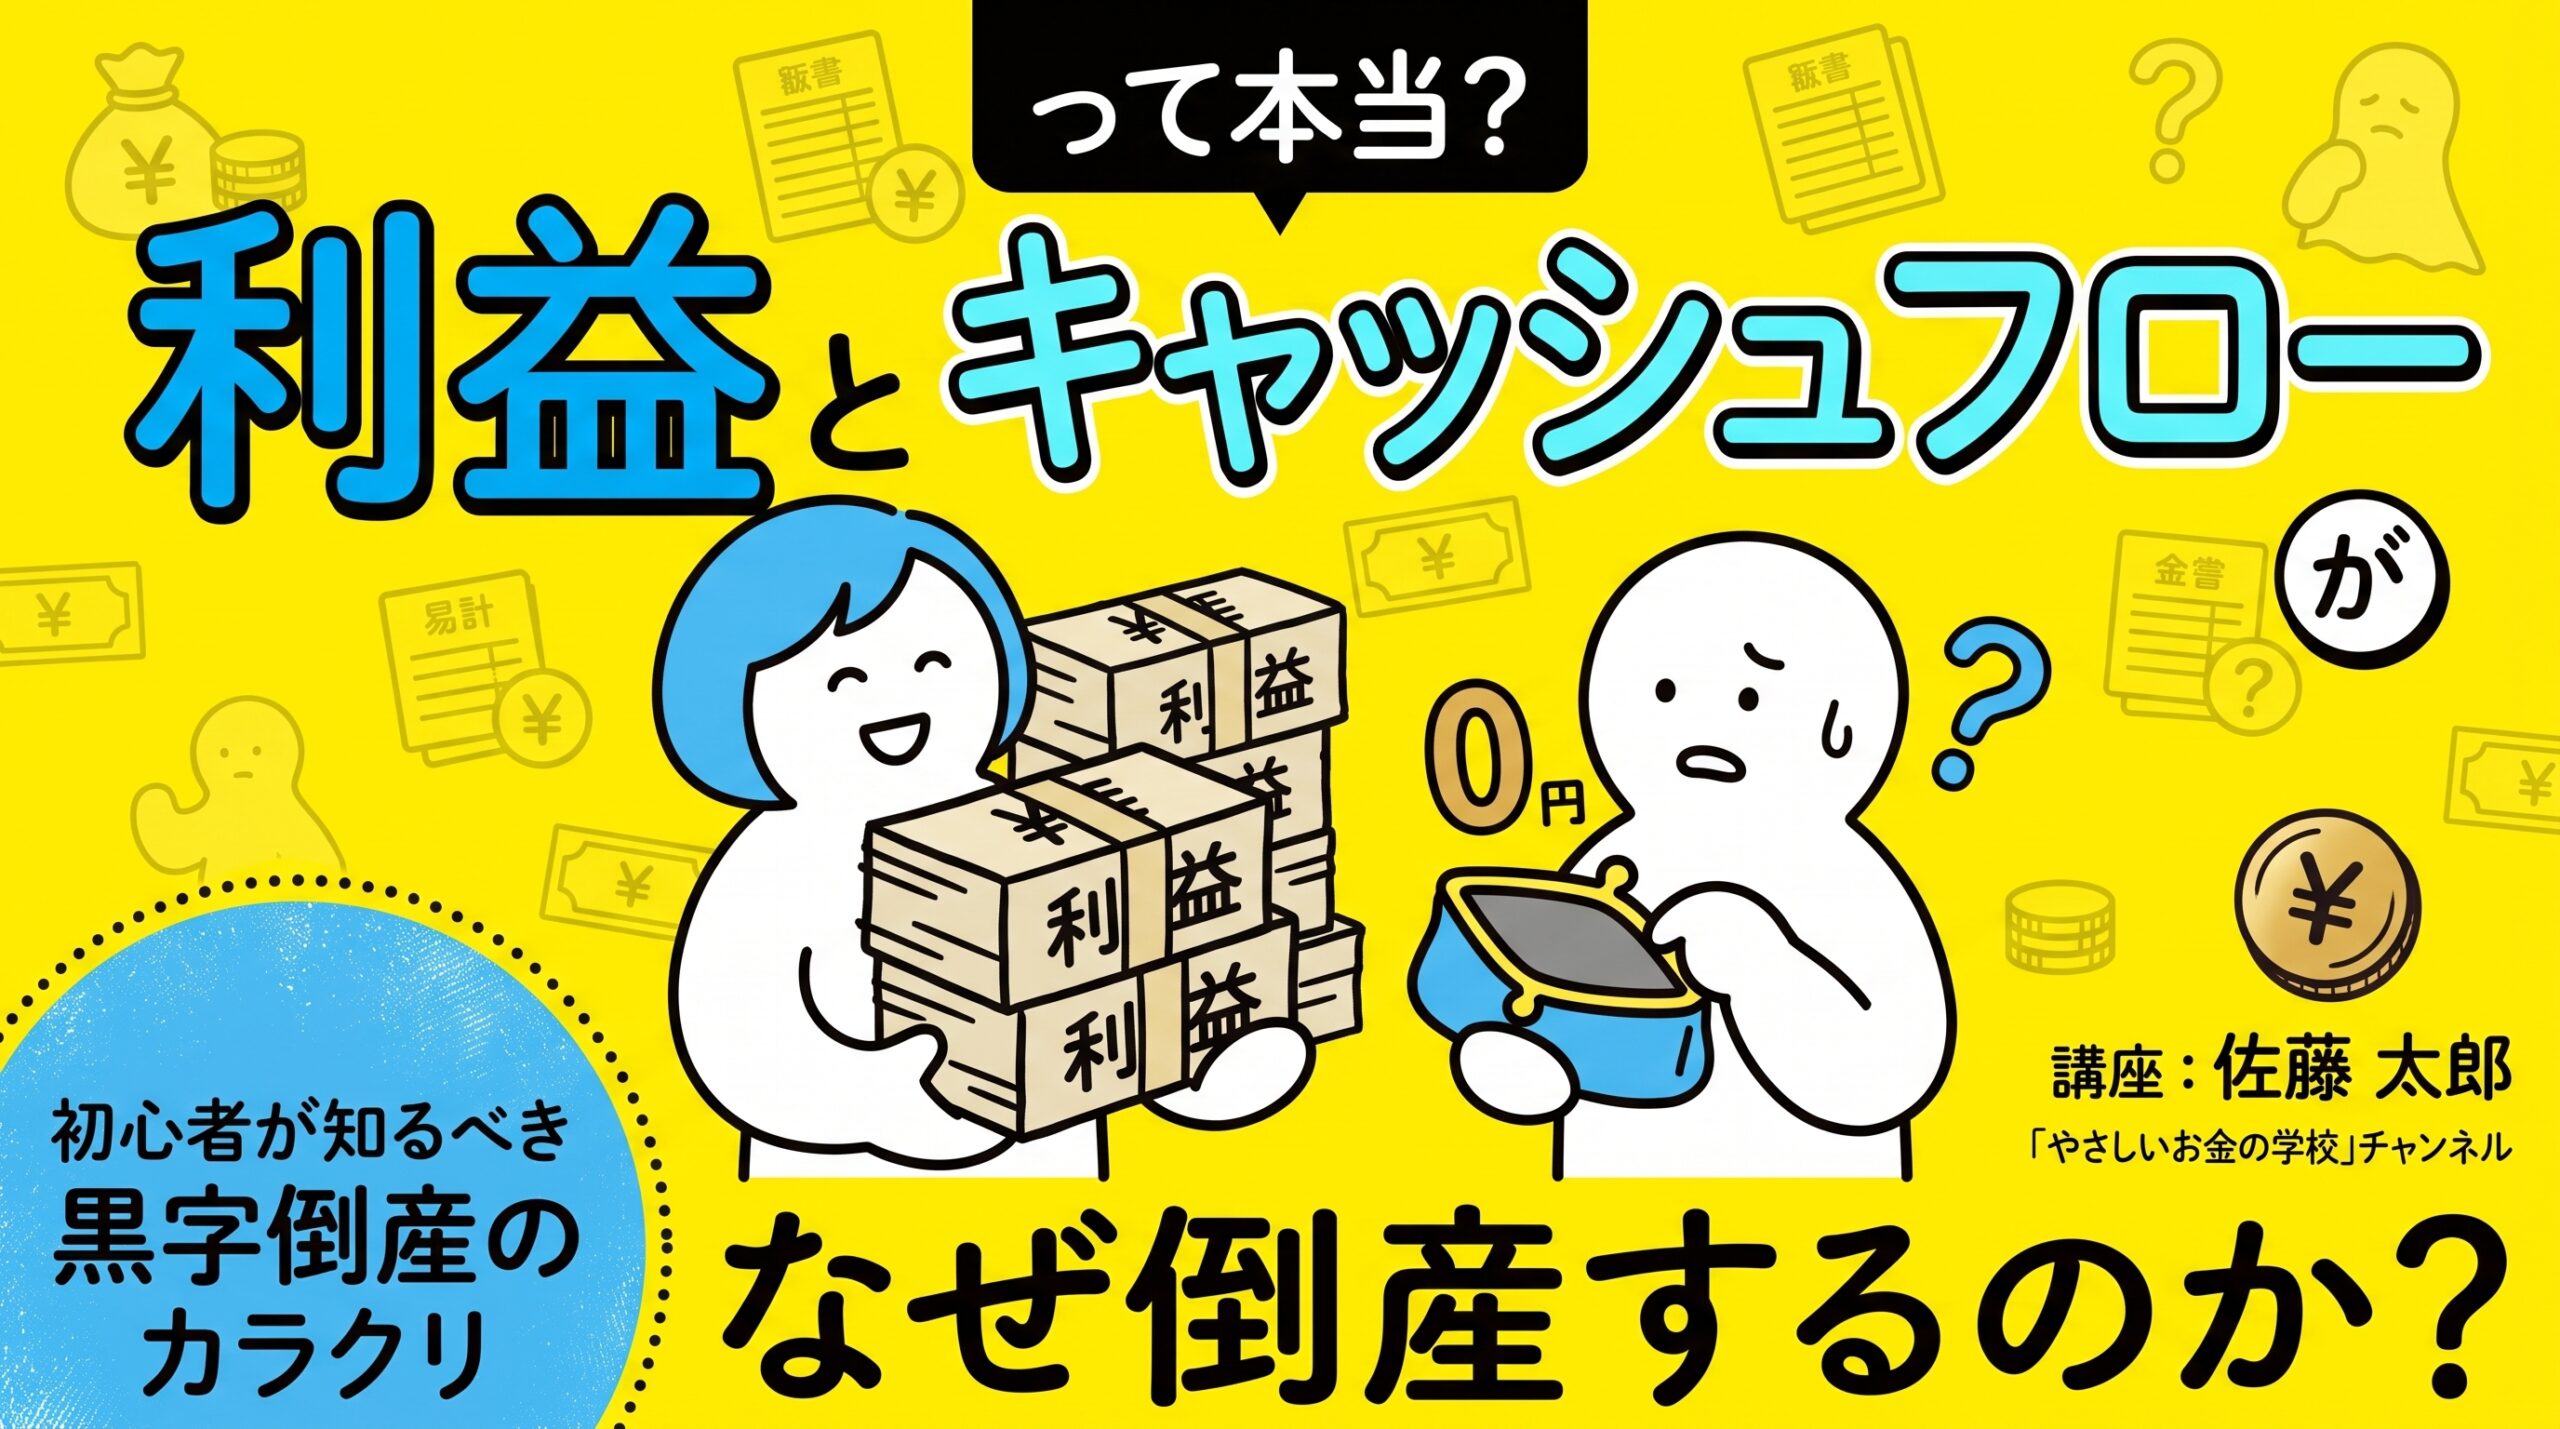
株式投資を始めたばかりのころ、多くの人が「売上高が伸びていて、利益も過去最高!この株は絶対に買いだ!」と飛びつき、その後なぜか株価が暴落したり、最悪の場合は企業が倒産してしまったりする痛いニュースを目にします。
なぜ、利益が出ているのに会社が潰れるのでしょうか?
その答えは、今回のテーマである「利益とキャッシュフロー(現金の流れ)は全くの別物だから」です。私たちプロの投資家は、企業が発表する「利益」と同じくらい、あるいはそれ以上に「キャッシュフロー」を血眼になってチェックします。
この記事では、投資初心者の方に向けて「利益とキャッシュフローの決定的な違い」と、優良企業を見抜くための実践的な視点を分かりやすく解説します。
1. 「利益」はあくまで計算上の数字にすぎない
まず大前提として、決算書(損益計算書:PL)に書かれている「利益」は、今現在金庫にある現金の額ではありません。会計のルールに従って計算された「意見」や「見込み」の数字です。
なぜそんなズレが起きるのか。それは、現代の企業会計が「発生主義」というルールを採用しているからです。発生主義とは、「お金を実際に受け取った時ではなく、モノやサービスを提供した時点で売上を計上する」というルールのこと。
少しイメージしやすいように、あなたが法人向けの「高級オフィス家具の製造・販売ビジネス」を立ち上げたとしましょう。
- 今月、あなたは企業から1,000万円分のオフィス家具の注文を受け、納品を完了しました。
- 家具を作るための材料費や人件費などの経費は、合計で600万円かかりました。
- つまり、今月の「利益」は400万円(売上1,000万円 - 経費600万円)となります。決算書の上では「大黒字」です。
しかし、ビジネスの世界では「月末締めの翌々月払い」といった掛け取引(ツケ払い)が当たり前です。1,000万円があなたの会社の銀行口座に振り込まれるのは、2ヶ月も先になります。
一方で、材料費の支払いや従業員の給料、事務所の家賃などは今月末に現金で支払わなければなりません。 決算書では400万円の「利益」が出ているのに、銀行口座からは経費の600万円だけが引き落とされ、手元の現金は猛烈な勢いで減っていく。これが、利益と現実のお金の動き(キャッシュフロー)がズレる最大の原因です。
2. 「キャッシュフロー」こそが会社の血液である
利益が計算上の数字であるのに対し、「キャッシュフロー」は現実の現金の動き(現金主義)を表します。
キャッシュ(現金)は、会社にとっての「血液」です。 人間は、どんなに筋肉隆々で立派な経歴(=高い利益)を持っていても、血液の流れ(=キャッシュフロー)が止まればその瞬間に倒れてしまいます。企業も全く同じです。
先ほどの家具ビジネスの例で言えば、2ヶ月後に1,000万円が入ってくる約束があっても、今月末に支払うべき600万円の現金が用意できなければ、従業員は逃げ出し、取引先からは見放され、会社は倒産します。
このように、決算書上は利益が出ている(黒字である)にもかかわらず、手元の現金が尽きて倒産してしまうことを「黒字倒産」と呼びます。投資家が「利益」だけを見て投資判断を下すのがいかに危険か、お分かりいただけたでしょうか。
逆に、利益は少なく見えてもキャッシュフローが豊かなケースもあります。
その代表例が「減価償却(げんかしょうきゃく)」です。たとえば企業が10億円の工場を建てた際、その10億円は一度に経費にせず、10年などに分けて(毎年1億円ずつ)経費として計上します。 この時、2年目以降は「帳簿上は1億円の経費(マイナス)が引かれて利益が減る」ことになりますが、実際にその年に1億円の現金が手元から出ていっているわけではありません(現金は最初の年に支払済みです)。
つまり、「利益は押し下げられているが、手元の現金は残っている」という、投資家にとっては非常に美味しい隠れ優良企業が存在するのです。
3. 投資家がチェックすべき「3つのキャッシュフロー」
では、私たちは実際に企業のどこを見れば良いのでしょうか。企業が発表する決算資料のなかに「キャッシュフロー計算書(CF計算書)」というものがあります。ここには、現金の動きが3つのカテゴリーに分けて記載されています。ここを見るだけで、その会社が今どんな状態にあるのかが手にとるように分かります。
① 営業キャッシュフロー(本業の稼ぎ)
「本業のビジネスで、どれだけの現金を稼ぎ出したか」を示します。 ここは絶対に「プラス」でなければなりません。マイナスが続いている企業は、本業をやればやるほど手元の現金が流出している状態(出血状態)を意味します。どれだけ売上が伸びていても、営業CFがマイナスの企業への投資は避けるのが無難です。
② 投資キャッシュフロー(将来への投資)
「設備投資や企業買収など、将来のためにどれだけ現金を使ったか」を示します。 ここは、成長企業であれば「マイナス」になるのが健全です。将来の利益を生み出すために、稼いだ現金をしっかりと工場やシステム、研究開発に投じている証拠だからです。 逆に投資CFがプラスの場合、「持っている土地や株、事業を切り売りして現金を作っている(=事業を縮小している、あるいは苦しくて現金を集めている)」可能性があり、注意が必要です。
③ 財務キャッシュフロー(資金調達と返済)
「銀行からの借入や返済、株主への配当など、お金のやりくり」を示します。 企業が新しく借金をしたり、株式を発行して資金を集めたりすると「プラス」になります。逆に、過去の借金をしっかり返済したり、株主にたっぷりと配当金を支払ったり、自社株買いを行ったりすると「マイナス」になります。
4. プロが探す「黄金のキャッシュフロー・パターン」
これら3つの組み合わせを見ることで、企業の真の姿が浮かび上がります。投資家として理想的なのは、以下の「優良企業の黄金パターン」です。
- 営業CF:プラス(本業でザクザク現金を稼いでいる)
- 投資CF:マイナス(稼いだ現金で、将来のための投資をしっかり行っている)
- 財務CF:マイナス(それでも余った現金で、借金を返し、株主に配当を出している)
巨大なIT企業や、盤石なブランド力を持つ消費財メーカーなどは、概ねこの美しい形をしています。
そしてもう一つ、絶対に覚えておきたい指標が「フリーキャッシュフロー(FCF)」です。 これは【営業CF + 投資CF】で計算される数字で、文字通り「企業が自由に使える現金」を指します。本業で稼いだ現金の中から、事業維持に必要な投資を差し引いても、手元に残る現金のことです。 このフリーキャッシュフローが毎年潤沢に生み出されている企業は、不況にも強く、配当を増やす余力があり、新たなビジネスチャンスに即座に飛びつける最強の企業体質を持っています。
ウォール街の格言に「利益は意見、キャッシュは現実(Profit is an opinion, Cash is a fact)」という言葉があります。
経営者は、会計のルールを駆使して合法的に「利益」をある程度コントロールし、見栄えを良くすることができます。しかし、銀行口座にある「現金残高」だけは、決してごまかすことができません。
これから株式投資で企業を分析する際は、ぜひPL(損益計算書)の華やかな「過去最高の純利益!」という見出しだけでなく、CF計算書を開いてみてください。「本業で現金を稼げているか?(営業CF)」「自由に使える現金はあるか?(FCF)」を確認する習慣をつけるだけで、あなたの投資家としてのレベルは、間違いなく一つ上の次元へと引き上げられるはずです。
コメント